COP31 debate seguro rural e custo da adaptação climática no agro
Queda da área segurada e aumento dos eventos extremos pressionam o financiamento e a sustentabilidade econômica da produção rural.

A COP31 colocou o seguro rural e o financiamento climático no centro das discussões sobre o futuro do agronegócio. A proteção contra perdas causadas por secas, enchentes e geadas perdeu alcance no Brasil, enquanto os custos de prevenção e adaptação aumentaram. O resultado é maior pressão sobre produtores, bancos, seguradoras e o orçamento público.
O que aconteceu
Representantes do setor financeiro e do agronegócio defenderam na COP31 a ampliação da proteção climática no campo. A proposta combina seguro rural, crédito e critérios para classificar operações sustentáveis. O objetivo é reduzir o risco da produção e direcionar recursos para investimentos de baixo carbono e maior resiliência.
Segundo dados da Confederação Nacional das Seguradoras (CNSeg), a área plantada protegida por seguro rural caiu para cerca de 3,2 milhões de hectares, depois de atingir 13,7 milhões de hectares em 2021. A cobertura chegou a aproximadamente 16% da área plantada naquele ano e recuou para perto de 3,5% posteriormente.
A retração ocorre em meio à instabilidade da subvenção pública ao seguro rural. Em 2025, o orçamento previsto para o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) superava R$ 1 bilhão, mas R$ 462 milhões foram contingenciados, segundo a Confederação da Agricultura e Pecuária do Brasil (CNA).

Por que importa para o agro
O seguro rural funciona como uma proteção para o produtor e também para quem financia a safra. Quando uma lavoura sofre perdas climáticas, a indenização ajuda a preservar o fluxo de caixa, reduzir a inadimplência e manter a capacidade de investimento na propriedade.
Com cobertura limitada, o risco fica concentrado no produtor e nas instituições financeiras. Bancos podem exigir mais garantias, elevar juros ou restringir crédito. Para o agricultor, isso significa maior exposição a perdas e menor margem para investir em irrigação, recuperação de pastagens, manejo de solo e tecnologias de precisão.
A agenda ambiental também gera custos. Adequação ao Código Florestal, recuperação de áreas degradadas, rastreabilidade e redução de emissões exigem capital antes de produzir retorno. A defesa do setor é que serviços ambientais e práticas de conservação sejam reconhecidos economicamente, facilitando o acesso a crédito e seguro.
Dados e contexto
- A área segurada caiu de 13,7 milhões de hectares, em 2021, para cerca de 3,2 milhões de hectares, conforme a CNSeg.
- A CNA defende subvenção anual de pelo menos R$ 4 bilhões para ampliar a cobertura do PSR.
- Entre 2019 e 2024, o Brasil gastou quase dez vezes mais com resposta e reconstrução após desastres naturais do que com prevenção, segundo estudo da CNSeg.
- A redução da subvenção pública pode elevar o prêmio das apólices e afastar produtores de menor escala.
- Crédito, seguro e investimentos ambientais tendem a ser avaliados de forma integrada por bancos e investidores.
O que observar daqui para frente
O setor deve acompanhar a previsibilidade do orçamento do PSR, a criação de produtos ajustados às diferentes regiões e culturas e o reconhecimento financeiro de práticas sustentáveis. Para o produtor, a prioridade é comparar coberturas, revisar riscos por talhão e buscar crédito vinculado à gestão ambiental. Sem uma política estável, eventos extremos podem ampliar perdas, endividamento e concentração no mercado rural.
Fontes
- Canal Rural — COP31: seguro rural e custos ambientais ampliam desafios financeiros do agro
- Canal Rural — Setor financeiro leva à COP31 propostas para ampliar proteção climática no agro
- Canal Rural — CNA defende elevar subvenção ao seguro rural para ao menos R$ 4 bilhões
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
Continue lendo
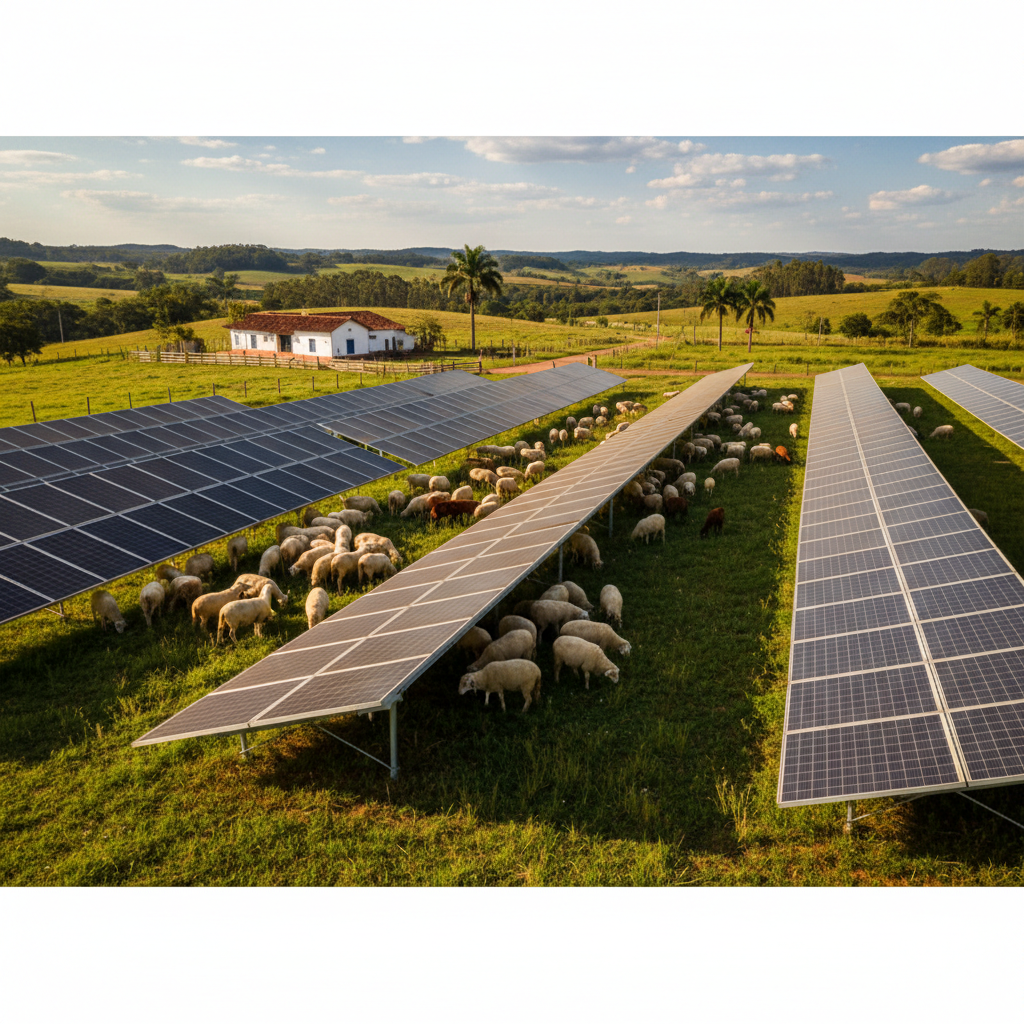
Ovelhas sob painéis solares unem geração de energia e criação
A agrivoltaica integra ovelhas e painéis solares na mesma área, reduzindo custos, melhorando o conforto animal e diversificando a renda rural.

Cooabriel enfrenta audiência por denúncias trabalhistas na cadeia do café
Cooperativa fornecedora da Nestlé é investigada por possíveis falhas na prevenção de trabalho análogo à escravidão entre produtores ligados à sua cadeia.

Como implementar sistemas agroflorestais na propriedade rural
Cartilha da Emater-MG orienta produtores sobre planejamento, escolha de espécies e implantação de sistemas agroflorestais.