Crédito de CBS na importação de máquinas agrícolas exige planejamento
Importadores no regime regular podem aproveitar créditos da CBS paga na entrada de máquinas agrícolas, conforme enquadramento e regras legais.
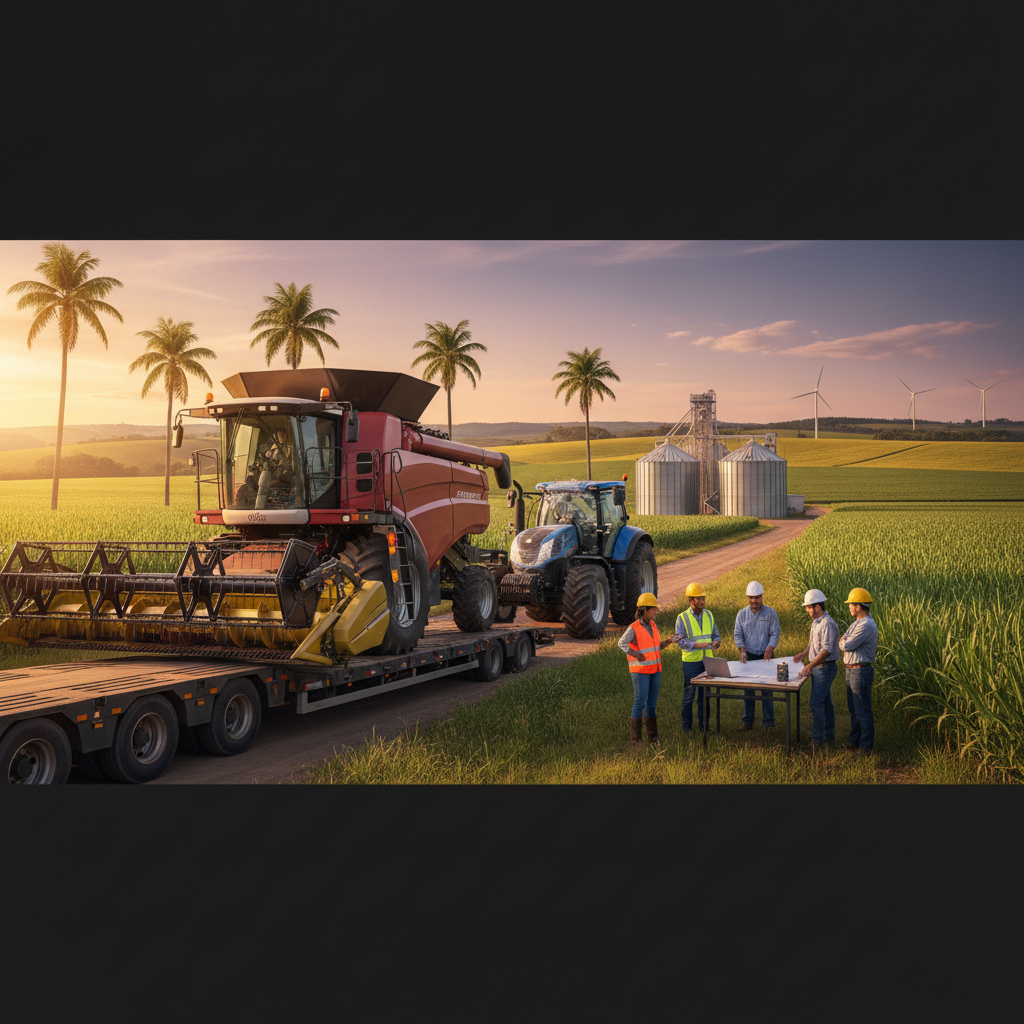
A importação de máquinas agrícolas poderá gerar crédito da Contribuição sobre Bens e Serviços (CBS) para empresas e produtores enquadrados no regime regular. O aproveitamento depende do pagamento efetivo do tributo, da classificação fiscal do equipamento e do cumprimento das condições previstas na legislação da reforma tributária.
O que aconteceu
Pela regra geral, o importador deve recolher a CBS antes da entrega do bem. Quando a operação tiver cobrança do tributo, o comprador no regime regular poderá registrar crédito correspondente ao valor efetivamente pago, desde que observe os requisitos legais e fiscais.
A Lei Complementar nº 214/2025 também prevê alíquota zero para determinados tratores, máquinas e implementos agrícolas importados por produtores rurais não contribuintes. O benefício depende da finalidade do equipamento, da classificação fiscal e do enquadramento do comprador.
A diferença entre as situações é direta: com alíquota zero, não há desembolso de CBS na entrada, mas também não existe crédito do imposto pago. Quando há cobrança, o valor pode ser aproveitado por quem está no regime regular, conforme as regras aplicáveis.

Por que importa para o agro
A regra pode alterar o custo financeiro da compra de equipamentos importados. O produtor ou a empresa precisa avaliar não apenas o preço do bem, mas também os tributos pagos na operação e o prazo para utilizar eventual crédito.
Para empresas que realizam operações tributadas, o crédito pode reduzir o custo efetivo da aquisição. Já produtores não contribuintes podem se beneficiar da alíquota zero em itens autorizados, evitando o pagamento inicial da CBS, mas sem gerar crédito a recuperar.
A decisão também afeta importadores, revendas e agroindústrias. Erros na classificação fiscal ou no enquadramento tributário podem impedir o benefício, gerar recolhimento indevido ou criar passivos fiscais.
Dados e contexto
- CBS: tributo previsto na reforma tributária sobre o consumo. Na importação, a regra geral exige pagamento até a entrega do bem.
- Regime regular: permite o aproveitamento de créditos da CBS efetivamente paga, desde que atendidas as condições legais.
- Alíquota zero: prevista para determinados tratores, máquinas e implementos destinados a produtores rurais não contribuintes.
- Classificação fiscal: a Nomenclatura Comum do Mercosul (NCM) define o tratamento tributário aplicável ao equipamento.
- Imposto de Importação: alguns equipamentos podem obter redução de 11% para 0% quando enquadrados em regime de ex-tarifário, conforme a classificação fiscal.
| Situação do comprador | Efeito tributário principal |
|---|---|
| Produtor não contribuinte com equipamento beneficiado | Alíquota zero, sem crédito da CBS paga |
| Empresa no regime regular com CBS recolhida | Possibilidade de crédito do valor efetivamente pago |
| Operação fora das hipóteses legais | Sem garantia de benefício ou aproveitamento automático |
O que observar daqui para frente
Antes de fechar a importação, o comprador deve confirmar a NCM, o regime tributário, a finalidade do equipamento e a existência de alíquota zero ou outro tratamento favorecido. Também deve projetar quando o crédito poderá ser utilizado. A análise com contador ou especialista tributário reduz o risco de erro e ajuda a comparar o custo total entre equipamento importado e nacional.
Fontes
- Canal Rural – Entenda as condições para o aproveitamento de créditos na importação de máquinas agrícolas
- Canal Rural – Importação de máquinas pode gerar economia de até 11% ao produtor
- Planalto – Lei Complementar nº 214/2025
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- girodoboi.canalrural.com.br
Continue lendo

UPL pede afastamento de administradores da Lavoro na Justiça
Fabricante de defensivos busca afastar administradores da Lavoro, distribuidora em recuperação judicial, em meio à disputa por dívidas e gestão.
Temporais provocam alagamentos e danos em municípios de São Paulo
Chuvas fortes causaram alagamentos, deslizamentos, quedas de árvores e interdições em diferentes regiões do estado de São Paulo.

Temporal destrói lavoura de milho em Jari, no Rio Grande do Sul
Granizo e ventos de até 114 km/h arrasaram uma área de milho em Jari e também causaram danos em soja, máquinas e estruturas rurais.