Crédito rural: cinco pilares influenciam a aprovação do financiamento
Histórico, patrimônio, garantias, capacidade de pagamento e finalidade do crédito orientam a análise dos bancos para financiar o produtor rural.
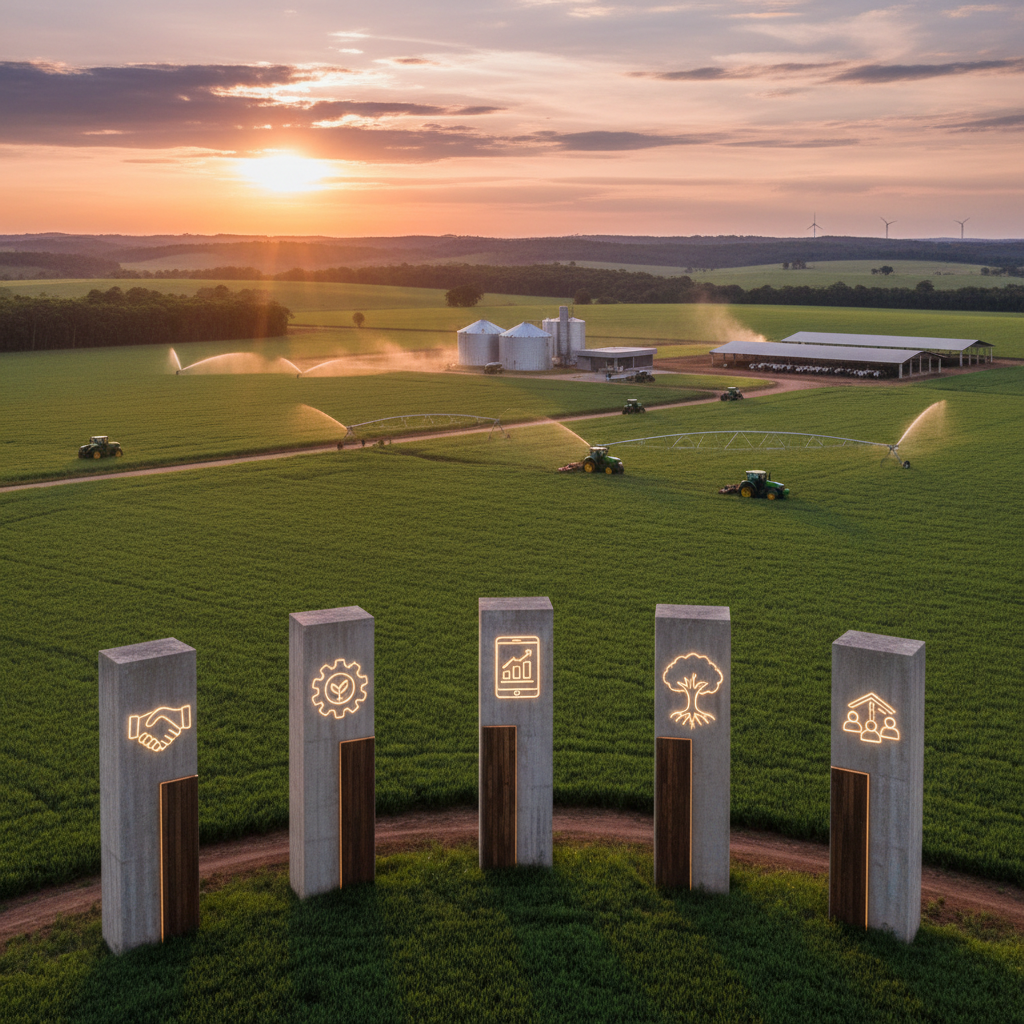
A concessão de crédito rural depende de uma análise integrada do produtor e do projeto financiado. Bancos e cooperativas avaliam histórico, patrimônio, garantias, capacidade de pagamento e finalidade do recurso. A organização desses fatores pode reduzir riscos, melhorar as condições da operação e aumentar as chances de aprovação.
O que aconteceu
A análise de crédito no agronegócio considera cinco pilares principais. O primeiro é o histórico do produtor, que inclui comportamento de pagamento, relacionamento com instituições financeiras e entrega correta da documentação exigida.
O segundo é o patrimônio. A instituição verifica os ativos disponíveis, a estrutura dos bens e o nível de endividamento. Dois produtores que solicitam o mesmo valor podem receber avaliações diferentes conforme a solidez patrimonial de cada negócio.
As garantias formam o terceiro pilar. Não basta possuir terras, máquinas ou outros bens. É necessário comprovar a propriedade, manter os documentos regularizados e informar se os ativos já estão vinculados a outras operações.

Por que importa para o agro
O quarto pilar é a capacidade de pagamento. O banco precisa identificar se a receita adicional gerada pelo investimento será suficiente para cobrir parcelas, juros e demais compromissos. O limite aprovado não deve ser confundido com o valor que o produtor consegue pagar sem comprometer o caixa.
O quinto fator é a finalidade do crédito. Um projeto claro, com orçamento, cronograma e expectativa de resultado, facilita a análise. Linhas de custeio, investimento, comercialização e industrialização têm regras próprias de uso, prazo, limite e garantia.
Para o produtor, a combinação desses critérios transforma o financiamento em uma ferramenta de planejamento. A operação deixa de ser apenas uma fonte de recursos e passa a estar ligada à capacidade real de geração de renda da propriedade.
Dados e contexto
A avaliação dos cinco pilares pode ser organizada da seguinte forma:
| Pilar | O que a instituição analisa |
|---|---|
| Histórico | Pagamentos, relacionamento bancário e regularidade documental |
| Patrimônio | Ativos, estrutura patrimonial e endividamento |
| Garantias | Propriedade, registro e comprometimento dos bens |
| Capacidade de pagamento | Receita, custos, margem líquida e fluxo de caixa |
| Finalidade | Aplicação dos recursos, cronograma e resultados esperados |
O crédito rural brasileiro inclui recursos do Plano Safra e alternativas privadas, como Cédula de Produto Rural (CPR), barter, LCA e CRA. O BNDES também participa do financiamento de investimentos por meio de instituições credenciadas, enquanto bancos e cooperativas realizam a análise do pedido e das garantias.
Antes de contratar, o produtor deve calcular o custo total da operação, incluindo juros, tarifas, seguros e encargos. Também precisa alinhar o prazo de pagamento ao ciclo da lavoura, da pecuária ou do investimento, evitando parcelas incompatíveis com a entrada de receita.
O que observar daqui para frente
A preparação da documentação e do projeto pode antecipar problemas e melhorar a negociação com o financiador. O produtor deve atualizar registros, levantar todas as dívidas, calcular a margem líquida da atividade e definir exatamente onde aplicará o dinheiro. Também precisa verificar se os bens oferecidos como garantia estão livres e se o cronograma de pagamento considera riscos de preço, clima e produção.
Fontes
- Canal Rural – Crédito rural: cinco pilares essenciais para concessão de financiamento
- Canal Rural – Crédito rural: o que o produtor precisa saber
- BNDES – Crédito rural
- canalrural.com.br
- canalrural.com.br
- girodoboi.canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
Continue lendo
Agro após as urnas: crédito, segurança e previsibilidade serão decisivos
O próximo ciclo político deverá definir as condições de crédito, infraestrutura e segurança jurídica que orientarão o agro brasileiro.

TCU aprova alíquota de referência da CBS em 11,35% para 2027
Alíquota da CBS aprovada pelo TCU será enviada ao Senado e pode alterar o planejamento tributário de produtores e empresas do agronegócio.

Calor chega a 38 °C em quatro municípios da Bahia
Itapetinga, Correntina, Jaborandi e Cocos terão temperaturas acima da média entre quinta-feira e sábado.