Inadimplência do crédito rural bate recorde e pressiona produtores
Inadimplência entre pessoas físicas chegou a 9,69% em agosto, maior nível desde o início da série histórica do Banco Central, em 2011.
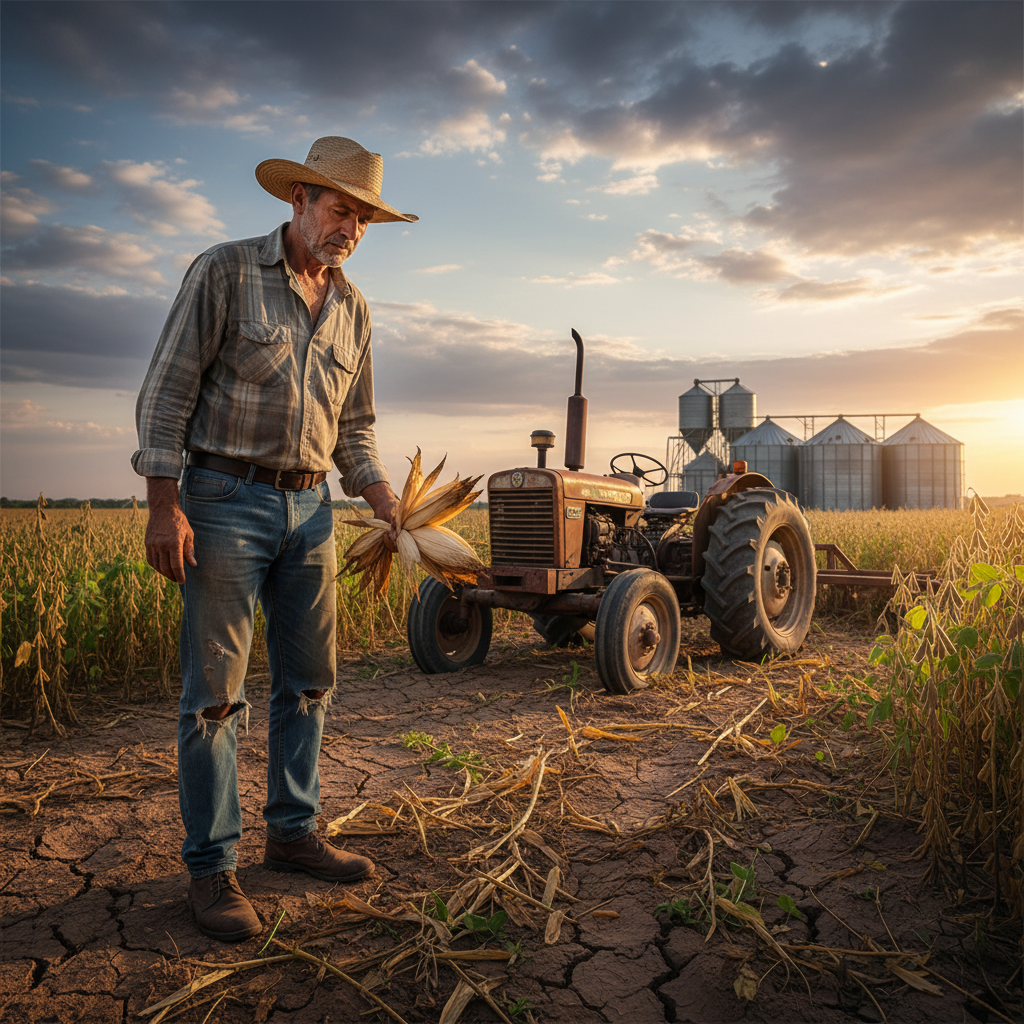
A inadimplência do crédito rural entre pessoas físicas chegou a 9,69% em agosto, o maior nível da série histórica iniciada pelo Banco Central em 2011. O indicador considera operações com parcelas vencidas há mais de 90 dias. Juros elevados, custos maiores e margens reduzidas aumentam a pressão sobre o caixa das propriedades.
O que aconteceu
O avanço da inadimplência ocorre em um momento de maior cautela dos bancos. Com o risco de não pagamento, as instituições tendem a exigir mais garantias, reduzir limites e encarecer novas operações. O produtor passa a enfrentar dificuldades para financiar custeio, máquinas e investimentos.
A situação também afeta a execução do Plano Safra. Para a agricultura empresarial, estão previstos mais de R$ 525 bilhões no Plano Safra 2026/27. Nos dois primeiros meses, porém, foram contratados R$ 65,7 bilhões, equivalente a apenas 12,5% do total anunciado.
O problema não se limita ao crédito oficial. Produtores também recorrem a operações com taxas de mercado, fornecedores, barter e recursos próprios. Quando a dívida de uma safra é carregada para o ciclo seguinte, a capacidade de investimento diminui e o risco financeiro aumenta.

Por que importa para o agro
O crédito rural financia a compra de sementes, fertilizantes, defensivos, combustível e máquinas. Com menos recursos disponíveis, o produtor pode reduzir o pacote tecnológico, adiar investimentos ou diminuir a área plantada. Essas decisões afetam produtividade, renda e demanda por insumos.
Para os bancos e tradings, o aumento do risco pode provocar uma seleção mais rigorosa dos clientes. Pequenos e médios produtores, especialmente os que possuem menos garantias, tendem a sentir primeiro a restrição. A cadeia também pode enfrentar menor venda de máquinas, fertilizantes e outros insumos.
Dados e contexto
- 9,69%: inadimplência do crédito rural entre pessoas físicas em agosto.
- 2011: início da série histórica considerada pelo Banco Central.
- R$ 525 bilhões: volume previsto para a agricultura empresarial no Plano Safra 2026/27.
- R$ 65,7 bilhões: valor contratado nos dois primeiros meses da safra.
- 12,5%: participação do crédito contratado sobre o total previsto.
A resposta exige análise individual de cada propriedade. O produtor precisa separar despesas por atividade, projetar receitas e identificar contratos com maior custo. A renegociação preventiva pode ser mais eficiente do que esperar o vencimento e o registro da dívida em atraso.
O que observar daqui para frente
O comportamento das taxas de juros, a liberação efetiva dos recursos do Plano Safra e as medidas de renegociação serão decisivos. Produtores devem acompanhar o fluxo de caixa, revisar investimentos e procurar bancos, cooperativas ou assistência técnica antes do vencimento das parcelas. Atrasos prolongados podem reduzir o acesso a crédito e elevar o custo da próxima safra.
Fontes
- Canal Rural — Inadimplência do crédito rural atinge recorde histórico e preocupa produtores
- Banco Central do Brasil
- Ministério da Agricultura e Pecuária — Plano Safra
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
- canalrural.com.br
Continue lendo
Agro após as urnas: crédito, segurança e previsibilidade serão decisivos
O próximo ciclo político deverá definir as condições de crédito, infraestrutura e segurança jurídica que orientarão o agro brasileiro.

TCU aprova alíquota de referência da CBS em 11,35% para 2027
Alíquota da CBS aprovada pelo TCU será enviada ao Senado e pode alterar o planejamento tributário de produtores e empresas do agronegócio.

Calor chega a 38 °C em quatro municípios da Bahia
Itapetinga, Correntina, Jaborandi e Cocos terão temperaturas acima da média entre quinta-feira e sábado.